Návrh poslanca Národnej rady Slovenskej republiky Mariána VISKUPIČA na vydanie zákona, ktorým sa… – tlač 173
Návrh poslanca Národnej rady Slovenskej republiky Mariána VISKUPIČA na vydanie zákona, ktorým sa mení zákon č. 595/2003 Z. z. o dani z príjmov v znení neskorších predpisov
Predkladatelia:
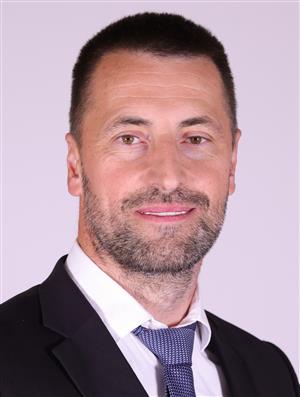 Marián Viskupič
AI analýza návrhu
Čo sa navrhuje:
Zrušiť odpisovú skupinu 6 (odpisovanie majetku 40 rokov) a presunúť jej položky do odpisovej skupiny 5 (odpisovanie 20 rokov). Zároveň zvýšiť prahové hodnoty, nad ktoré sa majetok odpisuje postupne, z 1 700 € na 3 000 € pre hmotný majetok a z 2 400 € na 3 000 € pre nehmotný majetok.
Kto to predkladá:
Poslanec Národnej rady Marián Viskupič (strana Sloboda a Solidarita).
Koho sa to týka:
- Podnikateľské subjekty – skrátenie doby odpisovania z 40 na 20 rokov znižuje čas, počas ktorého môžu uplatniť odpisy, a tým zvyšuje cash‑flow pri investíciách do budov a iných dlhodobých aktív.
- Účtovné a daňové úrady – budú musieť upraviť evidenciu odpisových skupín a prahové hodnoty.
- Stavebný sektor – očakáva sa zvýšený dopyt po investíciách do nehnuteľností.
- Štátny rozpočet – dočasne nižšie daňové príjmy z odpisov, neskôr kompenzované vyššími príjmami z rastúcej ekonomickej aktivity.
Očakávané účinky:
- Financie: krátkodobý výpadok daňových príjmov, následne neutralita alebo mierny nárast v rokoch 21‑40.
- Povinnosti: firmy budú musieť preklasifikovať majetok a upraviť odpisové plány.
- Práva: žiadne nové povinnosti pre fyzické osoby; zmeny sa týkajú len daňových subjektov.
- Účinnosť: od 1. januára 2025 (podľa návrhu).
Argumenty za:
Podľa dôvodovej správy zmena „zatraktívni podnikateľské prostredie“, urýchli návratnosť investícií do budov, podnieti rast stavebného sektora a tým zvýši príjmy do štátneho rozpočtu. Zvýšenie prahových hodnôt má podľa zákonodarca vyrovnať dlhodobý infláčný deficit a prispôsobiť zákon súčasnej cenovej úrovni.
Možné riziká a výhrady:
- Krátkodobý pokles daňových príjmov z odpisov môže ovplyvniť rozpočtové plánovanie.
- Prechod na novú odpisovú skupinu vyžaduje administratívne úpravy, čo môže priniesť zvýšené náklady pre účtovné oddelenia firiem.
- Nie je úplne jasné, ako sa zmení odpisovanie pre majetok, ktorý už bol časťou skupiny 6 pred zmenou.
Ďalší postup:
Návrh je v štádiu predkladania a zatiaľ nebol predmetom hlasovania. Ďalším krokom bude prerokovanie v príslušnom výbore, následné hlasovanie v pléne Národnej rady a, ak bude schválený, podpis prezidentom.
Zhrnutie vygenerované umelou inteligenciou z dokumentov parlamentnej tlače. Nejde o právny výklad – záväzné je vždy znenie dokumentu na nrsr.sk.
Legislatívny proces
| Etapa | Dátum | Schôdza / uznesenie | Výsledok |
|---|---|---|---|
| Rozhodnutie predsedu NR SRPredseda NR SR navrhol ako výbory Ústavnoprávny výbor NR SR, Výbor NR SR pre financie a rozpočet a Výbor NR SR pre hospodárske záležitosti s lehotou na prerokovanie 12. 4. 2024. | Zapísané rozhodnutie predsedu NR SR | ||
| I. čítanie | 27. 2. 2024 | 9. schôdzauzn. č. 173 | NR SR nebude pokračovať v rokovaní o návrhu zákona |
| Návrh poslanca Národnej rady Slovenskej republiky Mariána VISKUPIČA na vydanie zákona, ktorým sa mení zákon… | 27. 2. 2024 | č. 533 | Neschválené |
Stav podľa NR SR: Uzavretá úloha (NR SR nebude pokračovať v rokovaní o návrhu zákona)